
スライドレールは金属のプレス部品にすぎず、鉄工所でも作れるのに、なぜ粗利益率が87%にもなるのか、とよく聞かれます。特許のおかげだというなら、Largan(大立光)も多くの特許を持っていました。なぜ当時のLarganはAppleを抑えられず、サーバー用スライドレールメーカーのKing Slide(川湖)はNVIDIAを抑えられるのでしょうか。
スマートフォンの最盛期には、Larganも粗利益率71%を達成したことがあります。当時も信じられないような数字だと受け止められていました。
2009年にiPhoneのサプライチェーンに入ると、Larganの売上高は急増し、競合他社が相次いで参入しました。LarganはGSEO(玉晶光)を訴え、後にAppleの仲介で和解したほか、Samsungにも発注を迫りました。その後はHuaweiのサプライチェーンにも入り、高性能スマートフォンのカメラレンズのスペック競争から利益を得続けました。しかし、Huaweiへの制裁やレンズの性能向上の勢いが弱まったことを受け、中低価格帯のレンズで他社と激しく競うようになり、粗利益率は50%を下回るまで低下しました。
現在のKing Slideが置かれた状況は、利益が潤沢だった2014~2015年ごろのスマートフォン業界に例えられるかもしれません。King Slideが2年前に中国の泛亜電子を訴えたのも、Larganが2013年にGSEOとSamsungを訴えて競合の市場参入を遅らせようとした戦略と、ほぼ同じです。
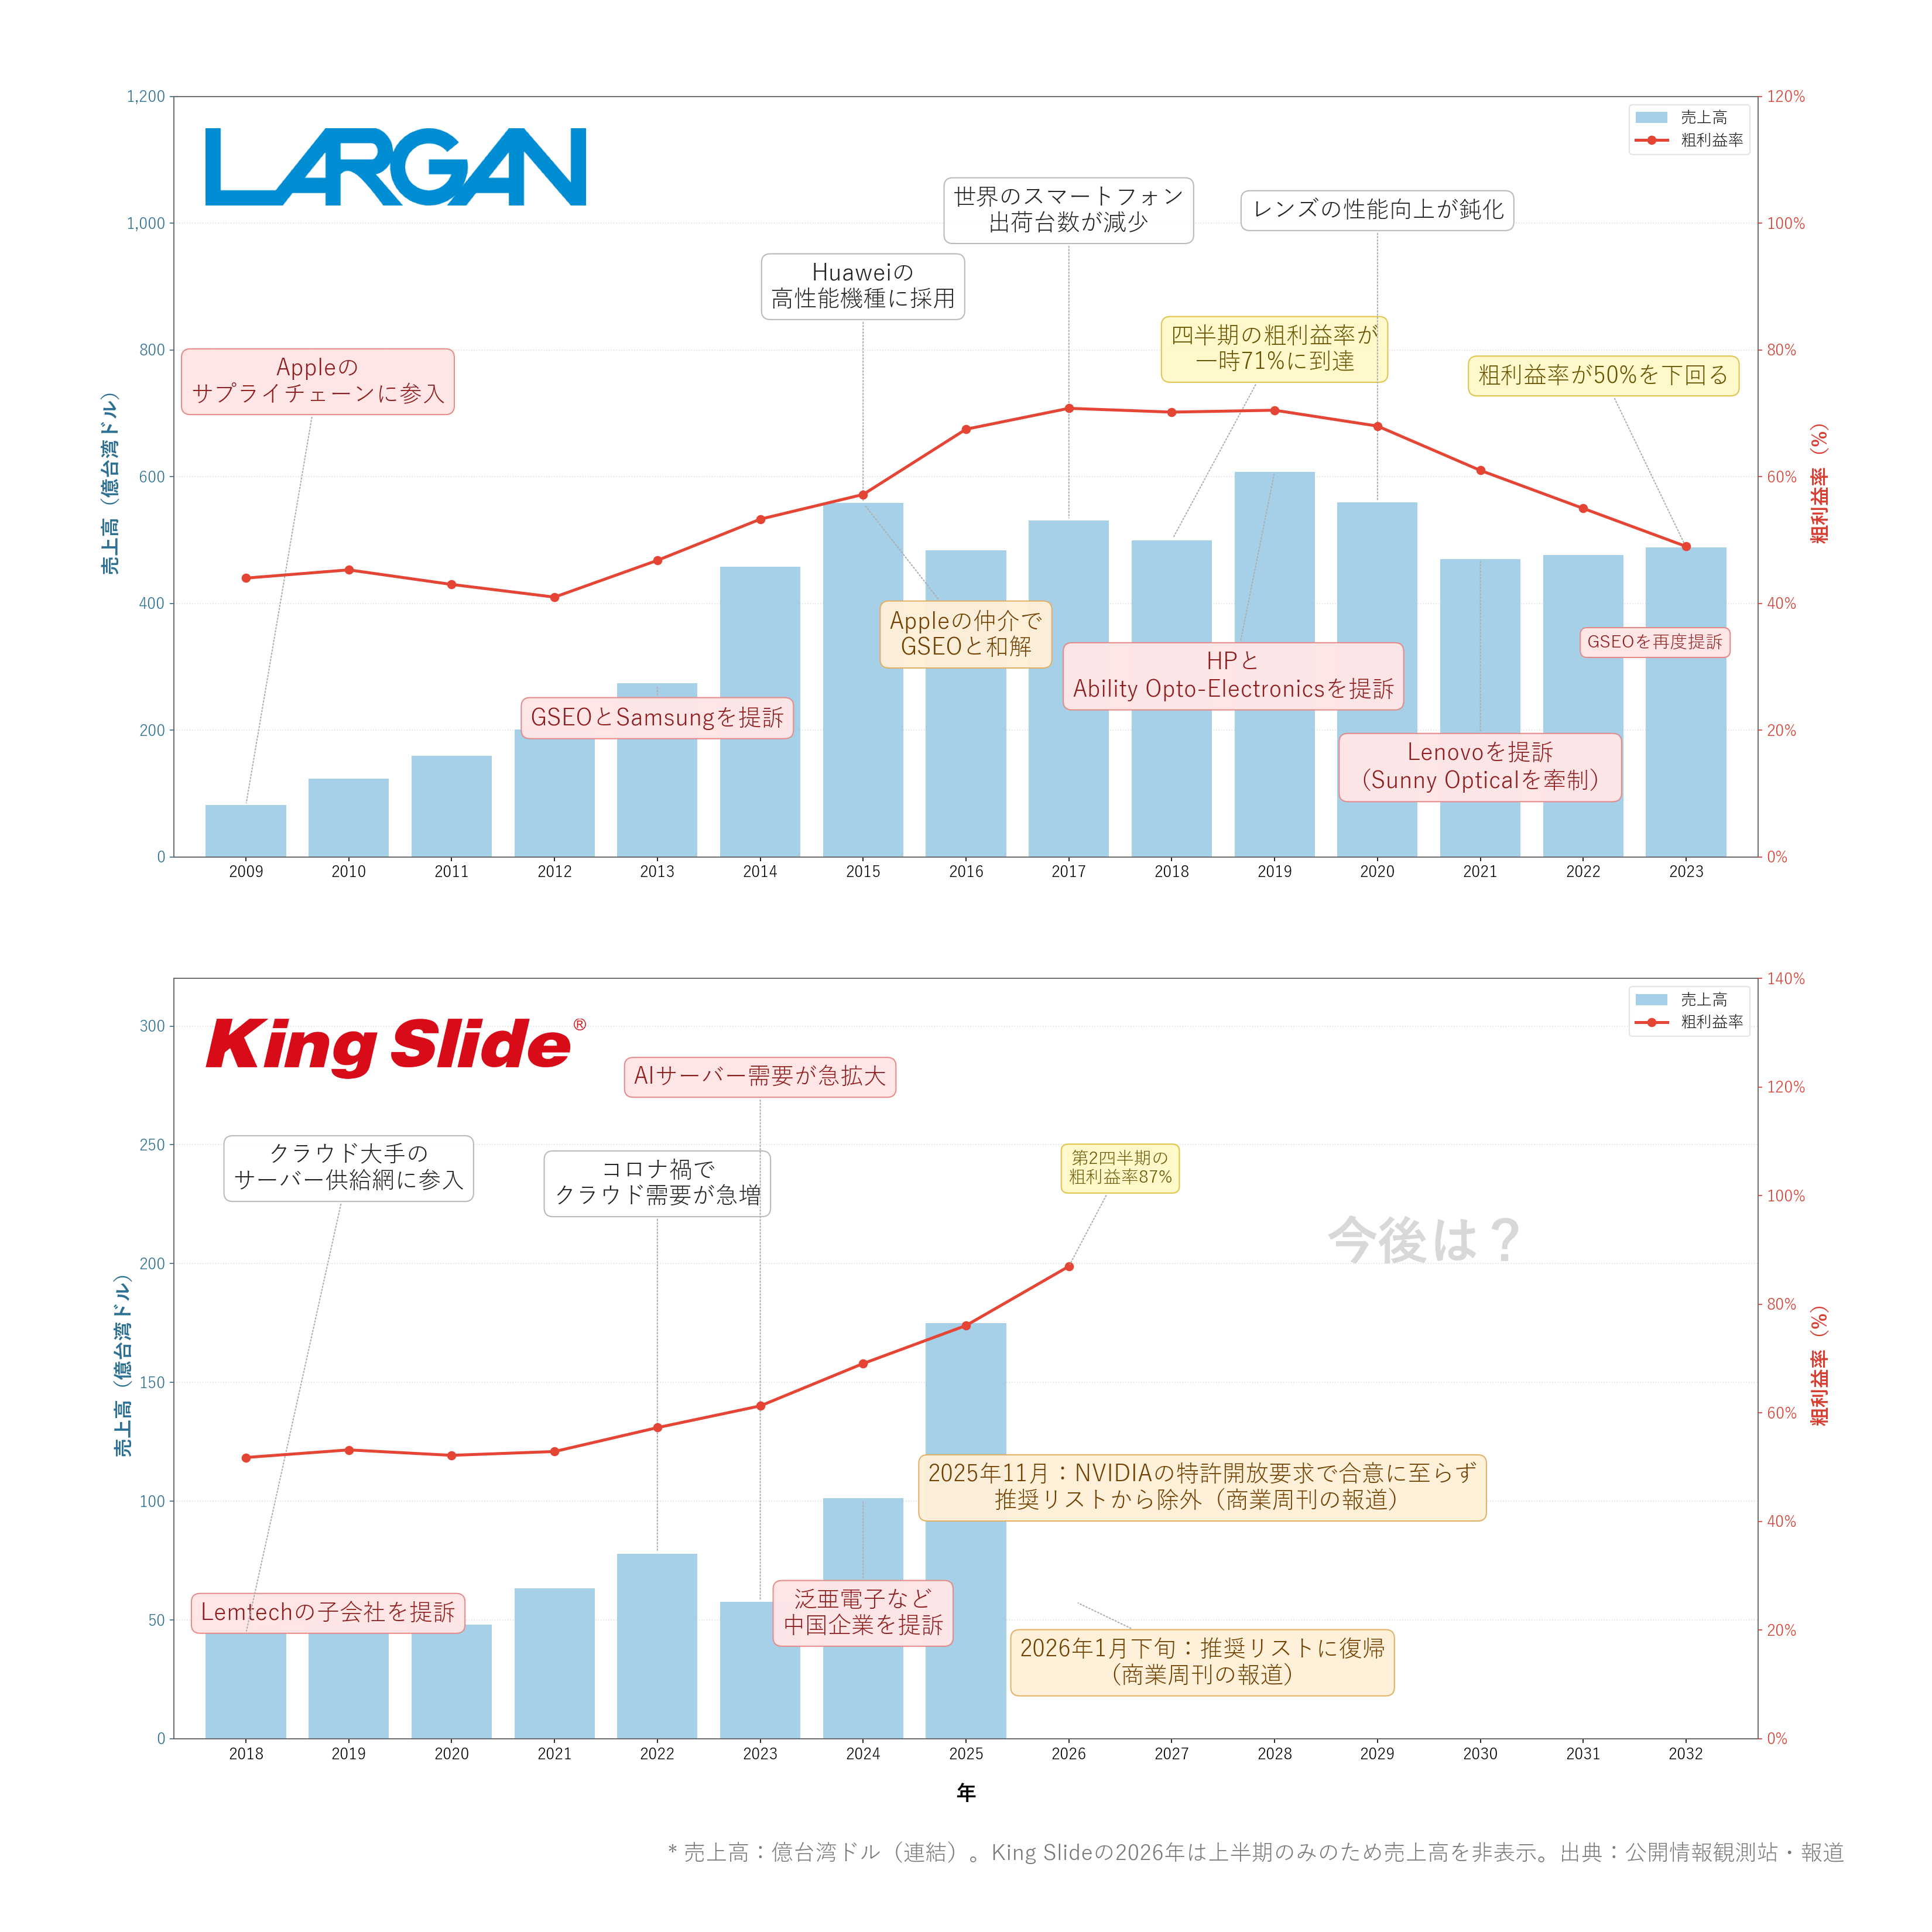
NVIDIAに関する出来事は、商業周刊の2026年8月19日付報道(中国語)に基づきます。推奨サプライヤーリストからの除外は2025年11月、復帰は2026年1月下旬です。出来事のマークは時点を示すもので、新たな売上データではありません。
King Slideの高い粗利益率はいつまで続くのか?競合が参入するのはいつか?
当時Larganの粗利益率が低下したのは、特許が弱くなったからではありません。2017年以降、スマートフォン市場が飽和し、ブランド各社の粗利益率も低下して、製品性能以上にコストパフォーマンスを重視するようになったためです。Huaweiへの制裁は、それに加わった打撃でした。
したがって、King Slideがいつまで利益を上げ続けられるかは、AIサーバー市場がいつ価格性能比を重視する段階に入るかにかかっています。その時には、どれほど強い特許があっても、顧客は安くて実用上十分な選択肢を探すようになります。King Slideも値下げし、粗利益率は通常の水準に戻るでしょう。
要するに、現在の一時的に高い粗利益率は、特許に守られていることだけで説明できません。いくつかの条件が、同時にそろっているのです。
- 先行者の優位性:いち早くサプライチェーンに入ったKing Slideのスライドレールの機能設計の一部が、NVIDIAの標準に組み込まれ、他のサプライヤーも避けて通れなくなっています。特許が効いているのは、権利範囲が広いからだけではなく、他のスライドレールメーカーが、その特許の射程に近づかざるを得ないからです。
- 製品単価が低い:この「2本の金属レール」のコストは、AIラックの他の部品に比べてはるかに低いため、NVIDIAにとっては、価格が高くてもラックの出荷を妨げるほどではありません。
- 中国を除くサプライチェーン:製造コストの低い中国企業がAIサーバーのサプライチェーンに入りにくいため、King Slideの独壇場になっています。かつて地政学によって打撃を受けたLarganとは逆に、現在のKing Slideは、その恩恵を受けているという微妙な違いがあります。
King Slideの特許は、なぜ特に効果があるのか?
- 侵害を見つけやすい:ソフトウェアや材料技術と異なり、スライドレールの実体のある機構は、入手、分解、対比が比較的容易です。NVIDIAも他のサプライヤーも、見ていないふりをするのは難しいのです。
- 特許の密度が高い:従来型の製造業では、特許出願に多額の費用をかけたがらない企業が大半です。資金も特許も豊富なのは、主にハイテク企業です。King Slideがスライドレールの特許を積極的に出願した時期には、他社の出願が少なかったため、比較的広い範囲を押さえられました。
つまり、King Slideの極めて高い粗利益率と独占的地位は、いくつもの極端な条件が重なって生まれたものです。
特許が主因なのでしょうか。そうともいえますし、それだけではないともいえます。AI需要が爆発的に伸びなければ、年間1億台湾ドル近い特許投資を長く続けることは不可能だったでしょう。この部分の試算は、また別の機会に紹介できればと思います。
〈King Slide:TSMCを上回る粗利益率87%、シェア8割超を支える3,800件の特許〉でも、特許維持への継続投資と大量の特許の蓄積が、競合による個々の特許の回避をどれほど難しくするかを取り上げました。ここでさらに考えたいのは、どのような市場条件で、その投資が高い粗利益率に結びつくかということです。
では、特許がなくてもよいのでしょうか。それは無理です。スライドレールは、何か途方もない先端技術というわけではありません。特許がなければ、King Slideには他に強力な交渉材料が乏しく、市場はすでに分け合われていたはずです。
もう少し中立的にいえば、企業は特許がなくても受注し、製品を販売できます。しかし、相手の製品を直接、市場から「撤去」できる唯一の法的武器は特許権です。King Slideのように売上高と粗利益率をともに大きく伸ばそうとするなら、特許は不可欠です。特許訴訟に直面した場合にも、少なくとも相手に反撃する機会が残ります。
King Slideにとって、AIサーバー需要の急拡大は、間違いなく思いがけない追い風でした。市場需要が冷え込めば、特許による牽制の効果は弱まります。そして、この「2本の金属レール」に残る参入障壁は、Larganの光学レンズよりも低いでしょう。重要なのは、この数年で得た資金を、どこに振り向けて成長につなげるかです。
追記:この問題は、1本の記事で論じ尽くせるものではありません。2つの製品には、なお大きな違いがあるからです。
- サーバーラックの販売先はCSPであり、スマートフォンは消費者向け製品です。「製品設計」と「最終需要」の距離が違います。
- スライドレールは基本的には金属プレス加工品であり、精密光学レンズとは比べられません。その分、競合の参入も速くなるでしょう。
- 現在の世界のサプライチェーンは、以前とは構造が大きく異なり、今後も予測しにくい状況です。AIは今、米中の競争の場にあります。顧客がスライドレールの第2の調達先に切り替えた場合、King Slideには、かつてのLarganのようにHuaweiの受注で顧客リスクを分散する道は、難しいかもしれません。
最初の問いに戻りましょう。King Slideの粗利益率が、当時のLarganよりも高いのはなぜでしょうか。今回のAIの波が、より速く、より強く、前例も少ないからです。顧客には、まだセカンドソースを育てる余裕がなく、AIハードウェア市場がいつ飽和するかを予測することも難しいのです。
補足
スライドレールと精密光学レンズを比較するのは適切なのか、また特許の地雷こそが競合の参入を遅らせるのではないか、という読者の疑問に対し、Juling Yuanは次の点を補足しました。
- 部品の精密さ、製造の難しさ、潜在的なサプライヤーの数という観点からは、両者を比較することにも合理性があります。
- この比較は、2社の競争優位を守る「堀」の違いを分析するものです。双方に特許があっても、開発する製品の種類が違えば、必要な技術者や投入資源も異なります。
- より分かりやすい指標として売上高に対する研究開発費の割合を見ると、Larganは約8~9%、King Slideは3%未満です。これは、競合が投入しなければならない研究開発費を考える材料になります。