
原本要寫,結果發現 1 年多前已經寫過幾乎相同的主題。
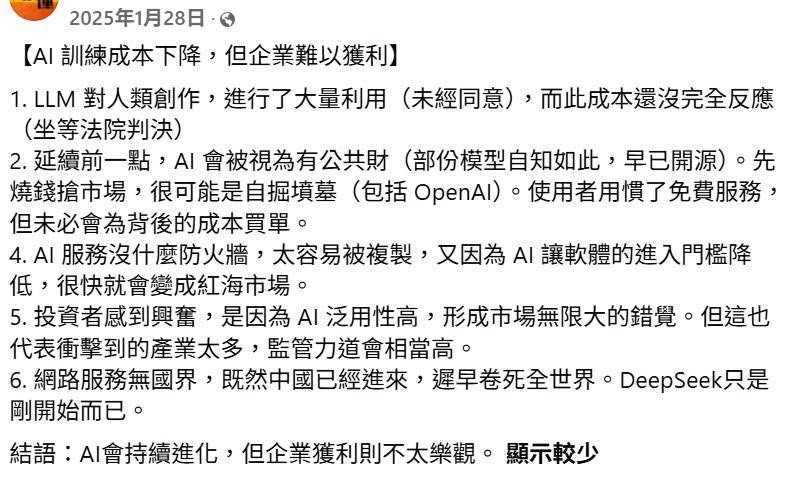
現在差不多是進展到,市場也發現基礎模型沒有護城河 (這是 LLM 原生的問題),所以很快就進入削價競爭。尤其是開源模型追趕的速度超出預期,這會讓 OpenAI、Anthropic 的處境更尷尬。
現在的敘事已經從「這次跟 2000 年不同,因為科技巨頭有強大現金流支撐」,改為「即使終端無法獲利,買鏟子的還是能繼續賺」。
我的確也覺得,由於台積電的存在,台灣的鏟子廠商還是能繼續獲利。還能賺多久就不好預測了:
🍄 未來訂單未必有想像中多:如果 OpenAI、Anthropic 出來承認幾年內都無法獲利,CSP 很可能會收手。很多人言之鑿鑿說企業不會去用開源模型或中國的服務,但公司都是成本為上,如果下半年紛紛棄守 Claude、ChatGPT,一點也不會讓人意外。
🍄 傑文斯悖論不一定會發生:Token 消耗量何時進入高原期,實際上沒人知道。實際上在支撐 Token 消費的,都是大量使用者。如果這些使用者的用量掉下來,新使用者的量未必補得上。說不定會全力課金使用 AI 的,幾乎都已經在用了。剩下的輕量使用者,只是每天跟 AI 聊聊天,拿來當 Google 用,根本花不了太多 Token,也不會付費訂閱。
🍄 毛利急速降低:即使未來人人都用 AI,也不見得能讓企業維持獲利。因為當 Token 變成大宗物品,就只能秤斤論兩賣了。
🍄 台灣的雞蛋都放在同一個籃子:前面講的都是終端廠商的獲利問題,而台灣產業看起來相對安全。其中一個論點是,即使開源模型再強,還是需要跑在硬體上,所以不用擔心。但這不見得成立。
比起模型或晶片,中國製造業要追上台灣的硬體,難度相對來說是低的(幾個月前有人想到 Kimi 能追到這個地步嗎?)。台灣這波除了仰賴神山外,還額外吃了非紅供應鏈的紅利。但如果中國用廉價的電力+人民幣攻勢+不要命的內卷,配合歐美客戶的遷移,把生態系給建了起來,未來台灣如果仍然單壓美國,可能反而變成劣勢。
🍄 出來混遲早要還:人工智慧的確是大幅度的技術跳躍,但就像之前常分享的,AI 的發展因為背後充滿了國家/科技巨頭前所未見的 FOMO 情緒,幾乎完全沒有受到法規的制衡。著作權、環保、個資、肖像權、人民就業,這之後都要還回去的,而且會是等 FOMO 停止,以打落水狗的形式凌遲 AI 巨頭的毛利率。